车贷ABS
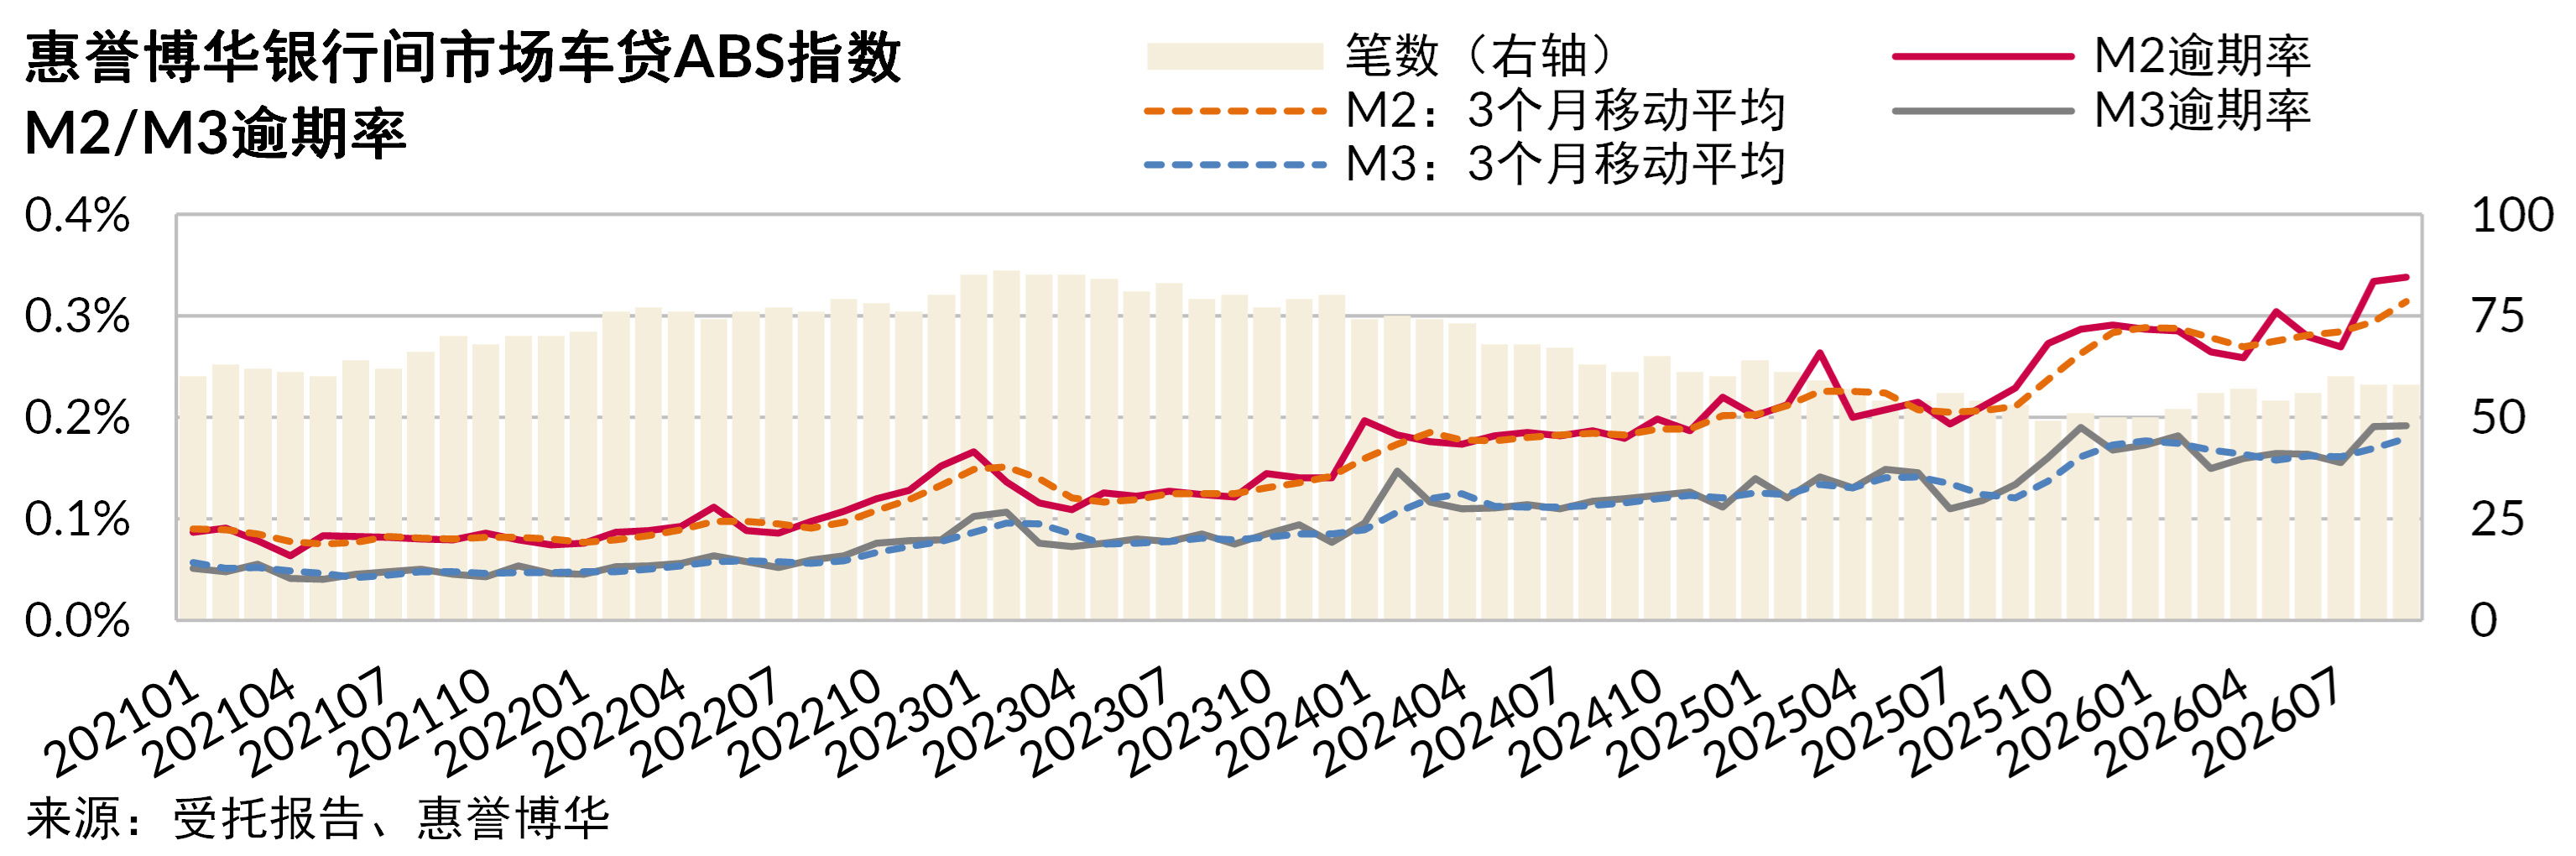
逾期率指数显著上升:受上季度存续至本季度的样本逾期率普遍上行的影响,三季度末车贷ABS的M2和M3逾期率指数分别升高至0.34%和0.19%,显著高于上季度末的水平,分别为2020年3月和4月以来的最高值。
CPR指数平稳运行:本季度CPR指数基本保持平稳运行,季末水平为8.29%,较上季度末略有升高。
样本构成变动较大:本季度新增11个样本,退出9个样本,分别占本季度末资产余额的29.4%和上季度末资产余额的4.9%。本季度末样本全部来自AFC。
累计违约率曲线持续抬升:受宏观经济承压、居民收入增速放缓及车贷准入标准放宽等多重因素影响,车贷ABS资产池累计违约率曲线在2023至2025年连续升高。2026年目前发行的车贷ABS交易的累计违约率在本季度出现抬升,后续表现有待持续关注。
消费贷ABS
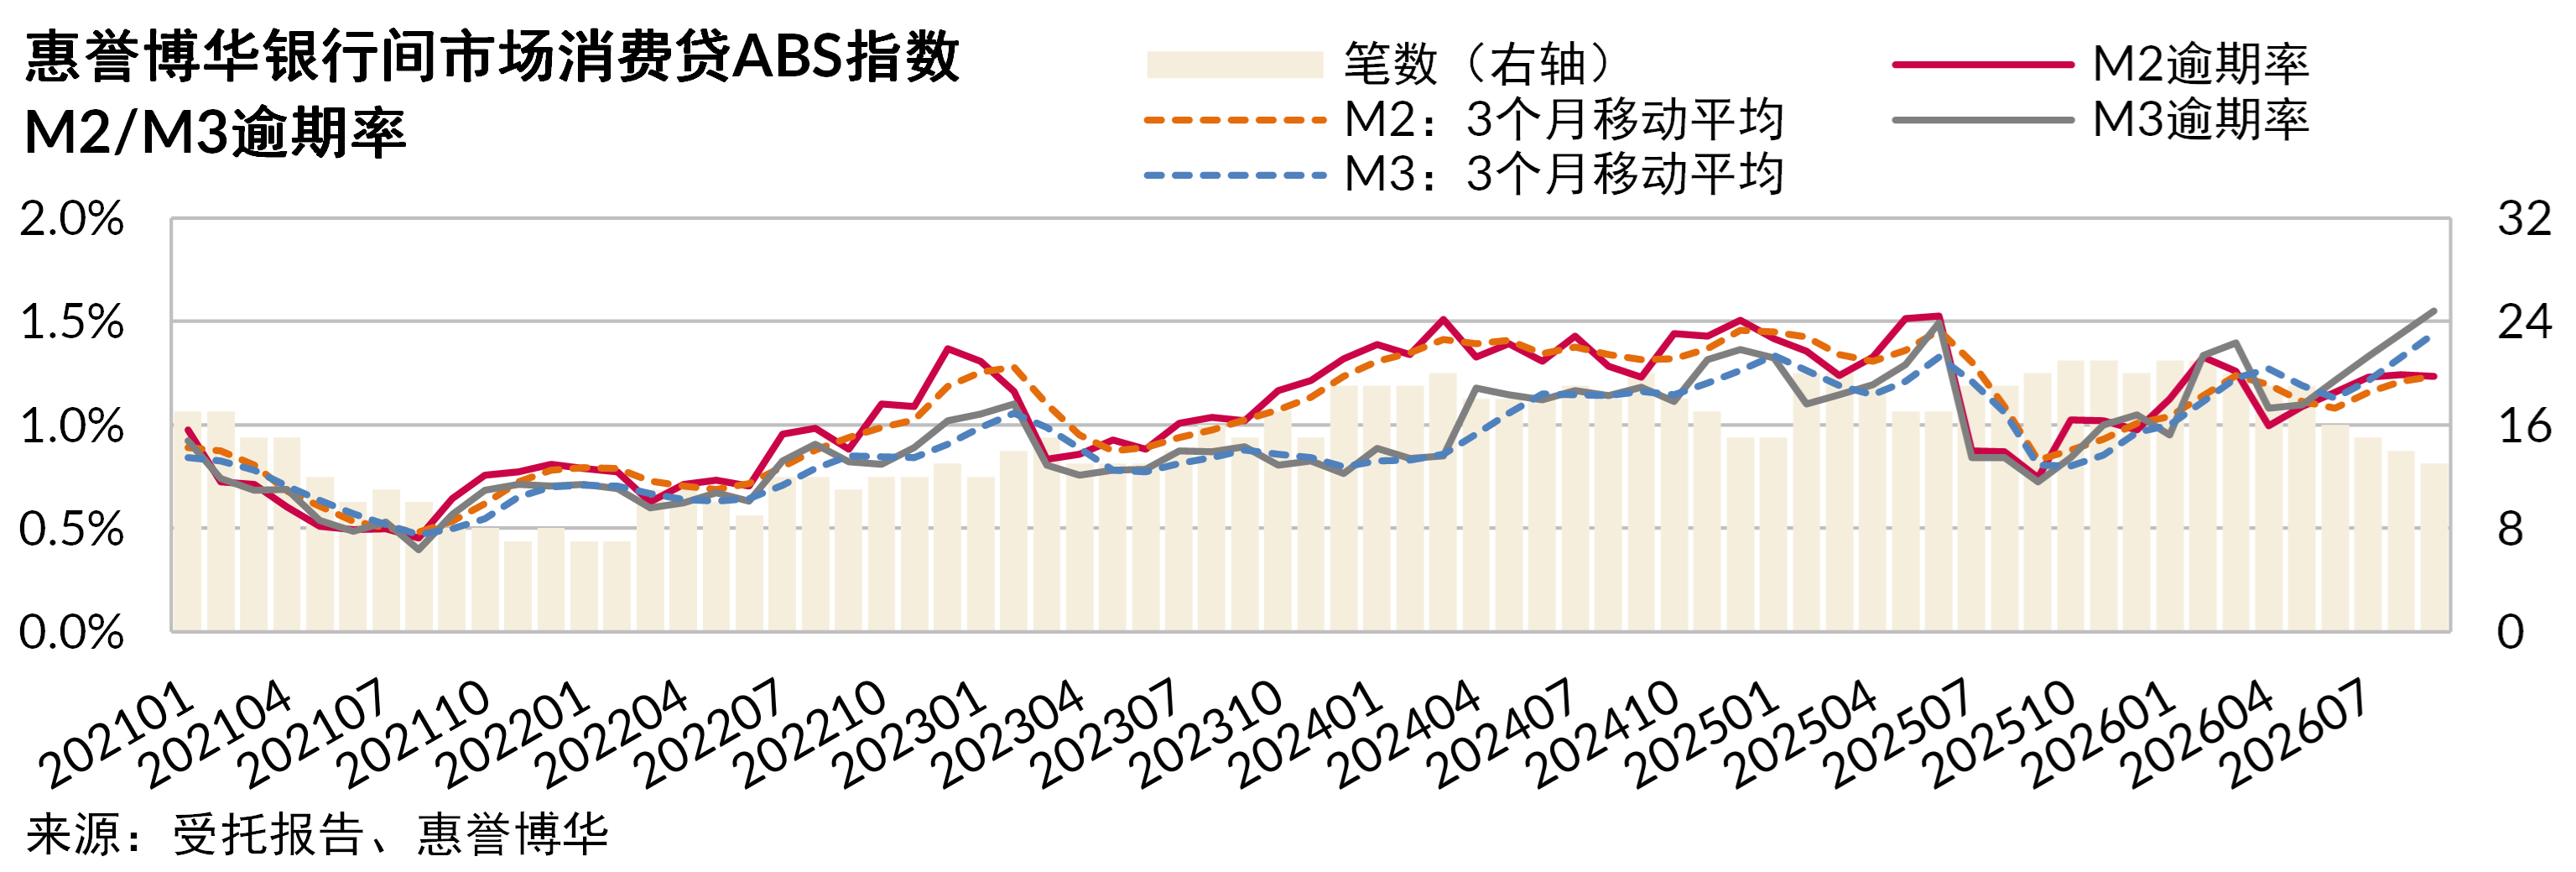
M2逾期率指数平稳运行,M3逾期率指数创历史最高值:三季度内消费贷ABS的M2逾期率指数平稳运行,季末水平为1.23%。M3逾期率指数于本季度内持续上升,季末创历史最高值,为1.55%,较上季度末上涨27.7%。
样本构成变动较小:本季度无新增样本,退出3个样本,样本变动对指数表现的影响有限。整体来看,存续样本间的资产逾期表现差异仍然较大,主要体现了发起机构间的差异。
发起机构变化驱动累计违约率曲线抬升:自2022年起,银行间市场消费贷ABS的主力发起机构由银行逐渐转变为消费金融公司,导致近三年累计违约率曲线较此前水平有所抬升。
RMBS
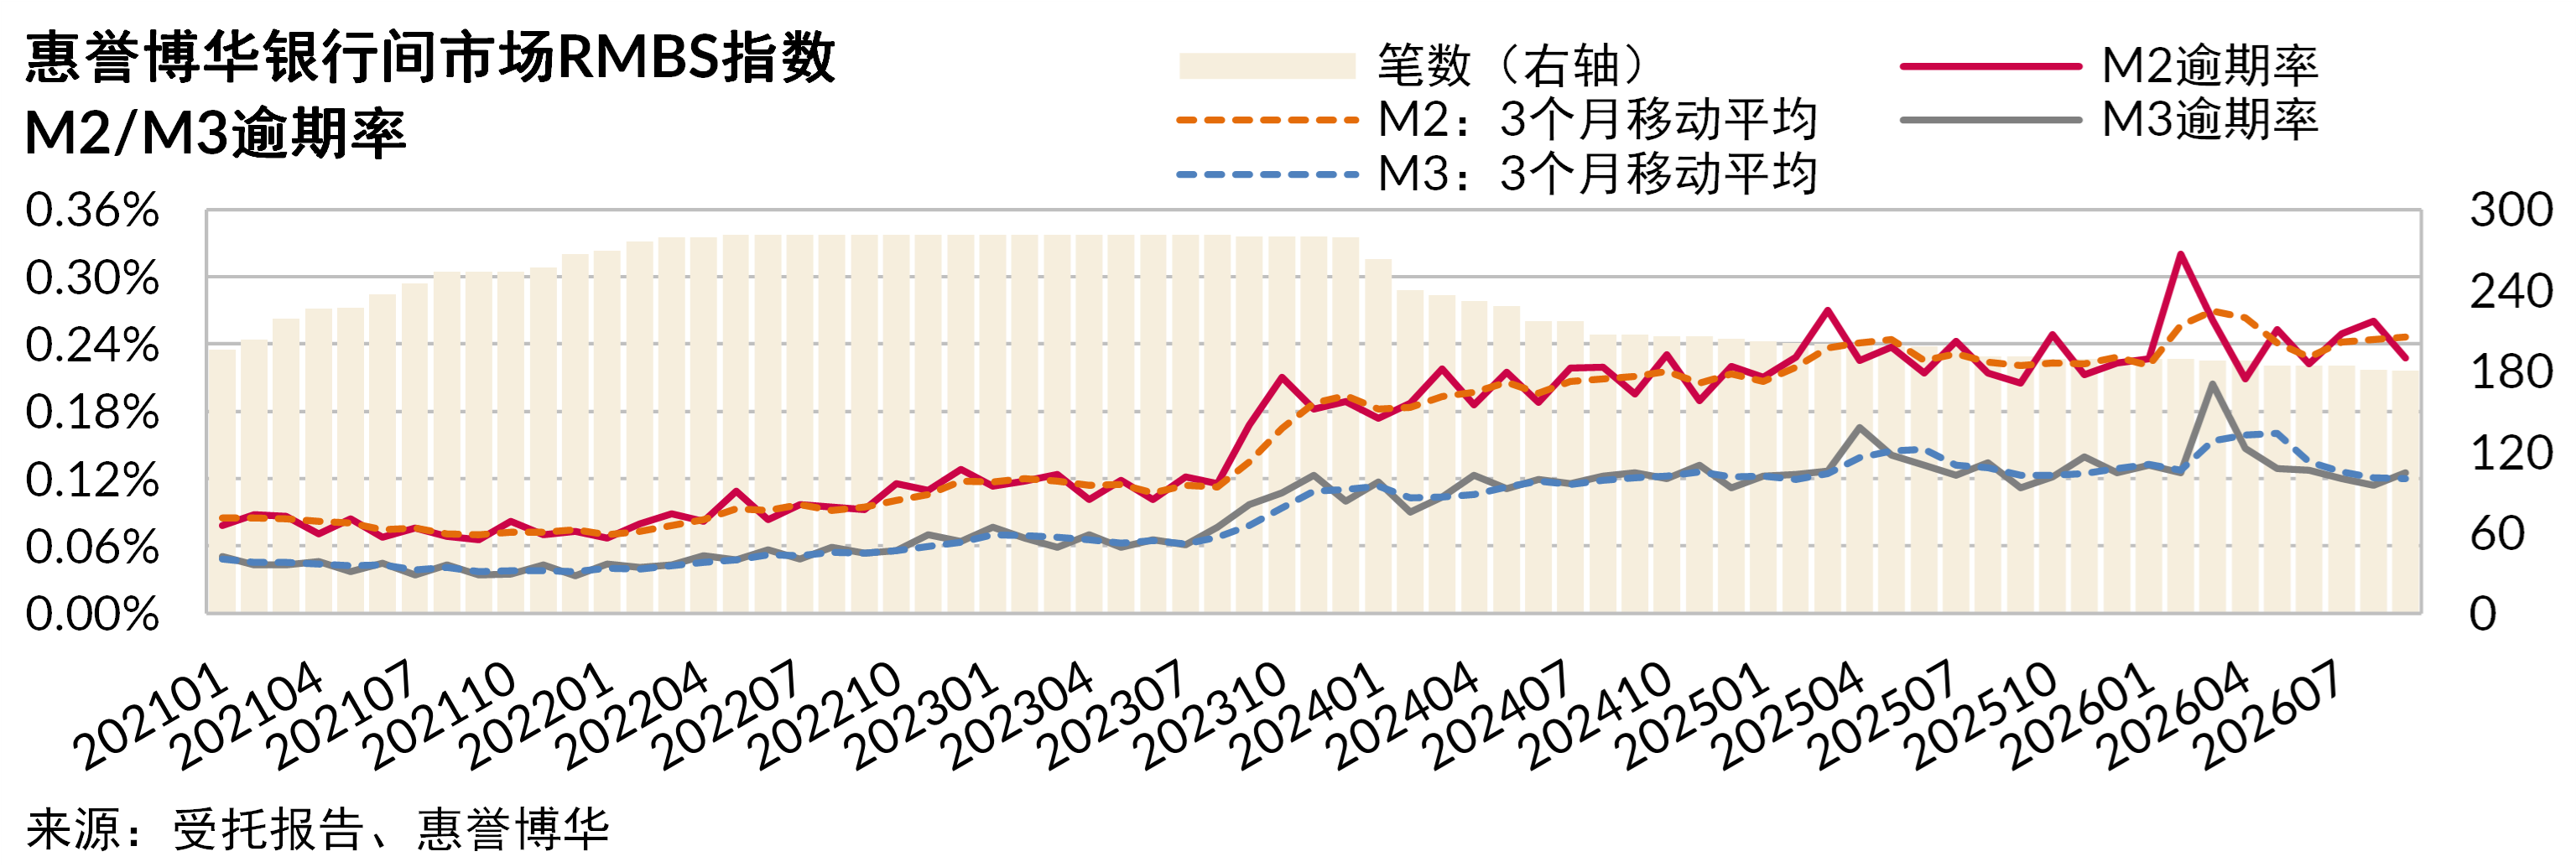
资产池逾期率高位运行:三季度RMBS逾期率指数于相对高位波动运行,季末M2和M3逾期率指数分别为0.23%和0.13%,较上季度末分别上涨2.4%和下降1.8%。
CPR指数低位运行:三季度RMBS的CPR指数较二季度末先升高后回落,整体保持低位波动运行。季末CPR指数为7.69%,为2021年11月以来的最低值。
样本构成稳定:本季度退出4个样本,于上季度末余额占比为2.2%。剩余样本180个,样本构成基本保持稳定。
违约表现平稳:2017至2022年的累计违约率曲线相对集中,反映了RMBS资产池违约表现较为平稳,自发行后5年的累计违约率平均水平约为1%。
以上为《惠誉博华银行间市场个贷ABS指数报告2026Q3》摘要内容,报告全文请点击页面左下角“下载报告”。
相关研究
《惠誉博华银行间市场个贷ABS指数报告2026Q2》
《2026年银行间信贷资产证券化展望》
分析师
qiannan.xu@fitchbohua.com
fei.zheng@fitchbohua.com
媒体联系人
jack.li@thefitchgroup.com
免责声明
本报告基于惠誉博华信用评级有限公司(以下简称“惠誉博华”)认为可信的公开信息或实地调研资料编制,但惠誉博华不对该等信息或资料的准确性及完整性作任何保证。本报告所载的意见、评估或预测仅反映惠誉博华于本报告发布日的判断和观点,在不同时期,惠誉博华可能发布与本报告观点或预测不一致的报告。
本报告中的信息、意见、评估或预测仅供参考,本报告不构成对任何个人或机构推荐购买、持有或出售任何资产的投资建议;本报告不对市场价格的合理性、任何投资、贷款或证券的适当性(包括但不限于任何会计和/或监管方面的合规性或适当性)或任何投资、贷款或证券相关款项的免税性质或可征税性作出评论。个人或机构不应将本报告作为投资决策的因素。对依据或使用本报告所造成的一切后果及损失,惠誉博华及相关分析师均不承担任何法律责任。
本报告版权仅为惠誉博华所有,未经书面许可,任何机构和个人不得以翻版、复制、发表、引用等任何形式侵犯惠誉博华版权。如征得惠誉博华同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“惠誉博华信用评级有限公司”,且不得对本报告进行任何有悖原意的引用、删节和修改。惠誉博华保留追究相关责任的权利。
惠誉博华对本免责声明条款具有修改和最终解释权。